
La route nous réserve souvent des imprévus, et disposer d’une couverture solide devient indispensable pour parer à toute éventualité.
La garantie dommages tous accidents apparaît comme une protection étendue qui rassure les conducteurs soucieux de leur sécurité. Son rôle et ses limites méritent qu’on s’y attarde pour faire le meilleur choix.
Qu’est-ce que la garantie dommages tous accidents ?
La garantie dommages tous accidents est une option proposée par de nombreuses assurances auto, offrant une protection contre quasiment tous les types de sinistres. Elle prend en charge les réparations de votre véhicule, quelle qu’en soit la cause, même en l’absence de responsabilité avérée. Cette couverture complète se distingue par sa capacité à indemniser, que l’accident résulte d’une collision avec un obstacle ou d’un événement imprévu.
Elle englobe non seulement les cas de collisions classiques, mais aussi ceux impliquant des phénomènes extraordinaires. En choisissant cette garantie, le conducteur bénéficie d’une protection étendue et d’une tranquillité d’esprit considérable. Par ailleurs, certaines études récentes démontrent que des assurés ayant opté pour une telle garantie constatent une réduction de stress notable en cas d’accident.
Utilisation et cas d’application
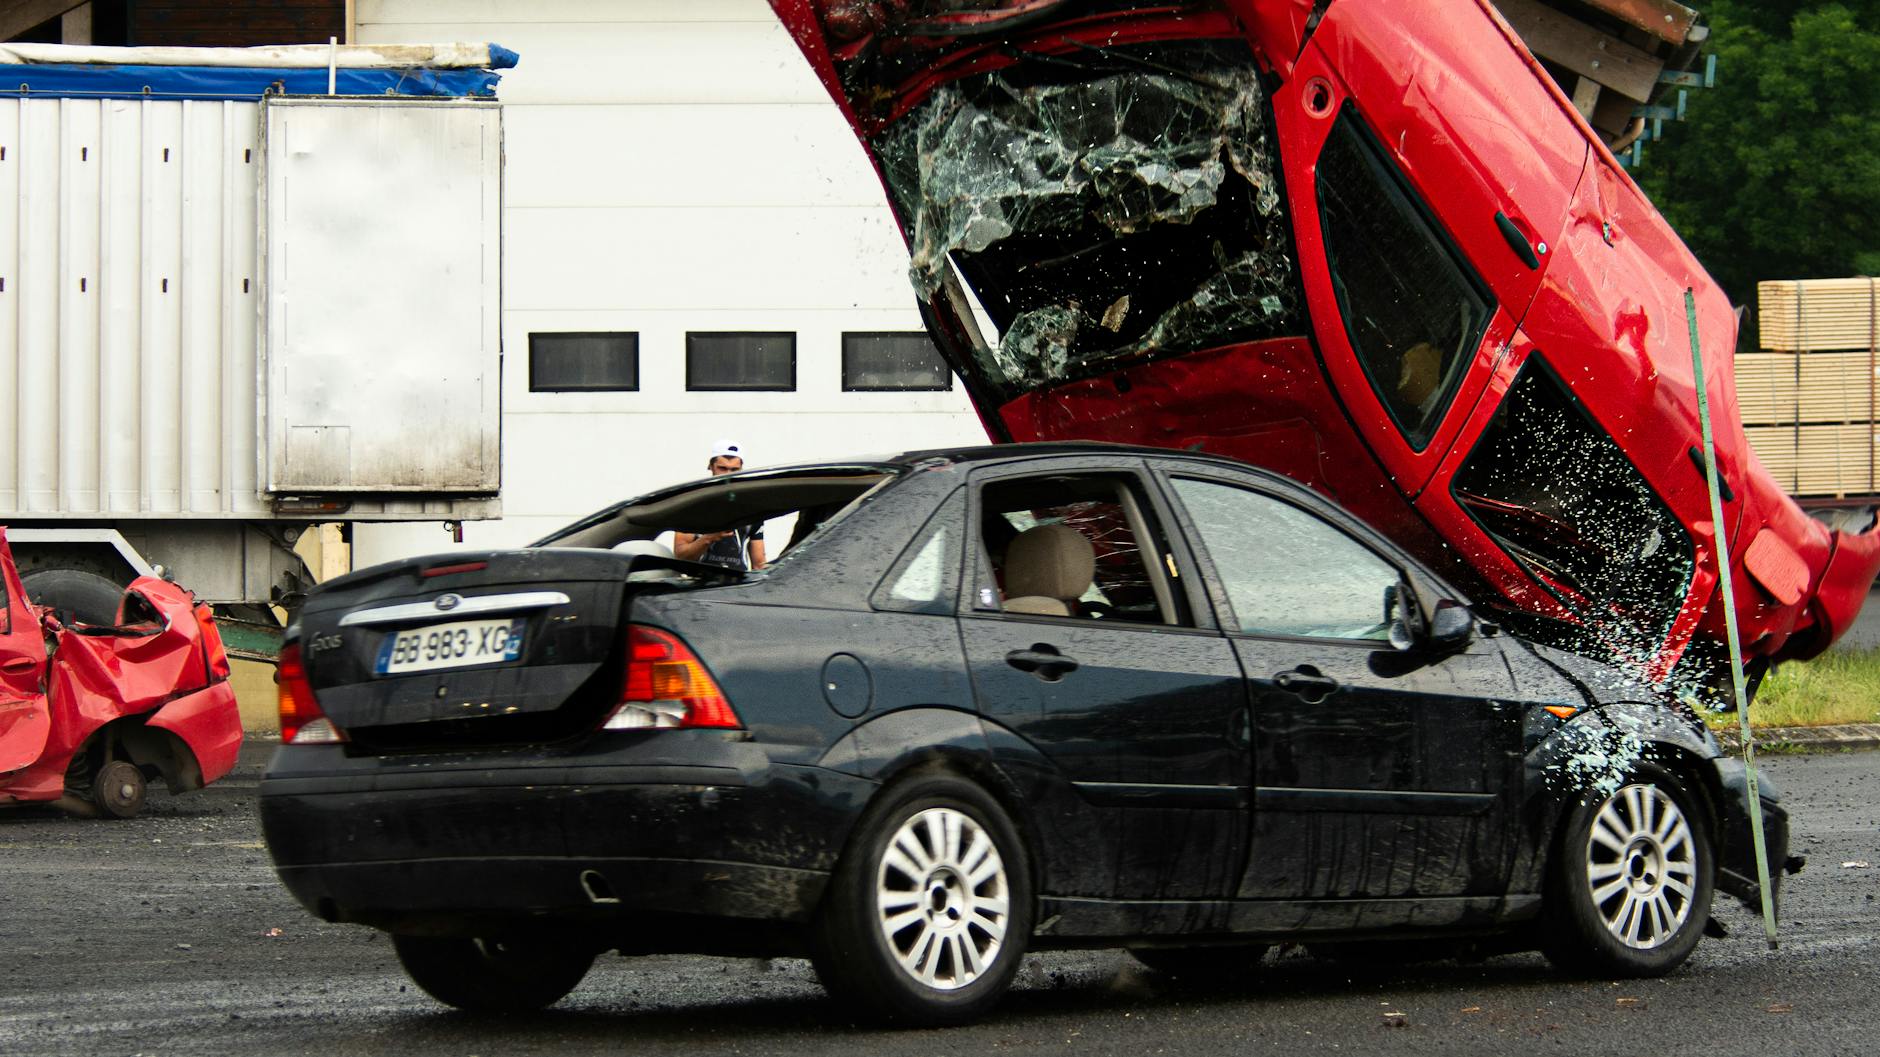
Les situations d’utilisation de cette garantie sont multiples et se répartissent entre divers types d’accidents. Elle intervient tant pour les collisions avec un autre véhicule que pour des événements inattendus, comme le choc contre un obstacle fixe ou un événement climatique. Cette couverture s’adresse ainsi à tous ceux qui cherchent à éviter des frais imprévus en cas de sinistre.
Parmi les cas d’application, on retrouve notamment :
- Accidents impliquant un tiers non identifié – Par exemple, en cas de délit de fuite, la garantie permet d’indemniser les dommages subis.
- Incidents hors collision directe – Cela inclut les heurts avec des obstacles fixes, comme un mur ou un arbre, et des dommages causés par la météo.
Ces exemples montrent à quel point cette couverture offre une solution robuste pour toute une gamme de scénarios imprévus. Elle demeure une option privilégiée pour ceux qui souhaitent se prémunir contre l’inévitable incertitude de la route.
Exemples de sinistres et exclusions
Plusieurs sinistres concrets sont typiquement couverts par la garantie dommages tous accidents. Les exemples incluent à la fois les collisions avec un autre véhicule et les accidents avec des obstacles divers. Ces situations se retrouvent fréquemment dans des rapports d’assurance, renforçant l’intérêt de cette garantie.
Pour mieux illustrer, voici un tableau récapitulatif des sinistres couverts :
| Type de sinistre | Description |
|---|---|
| Collision avec véhicule | Accrochages en ville ou carambolages sur autoroute qui nécessitent une réparation rapide du véhicule. |
| Heurt contre obstacle fixe | Impacts sur un mur, arbre ou poteau, souvent en raison d’un égaragement ou d’une météo défavorable. |
| Accident animalier | Incidents impliquant un animal sauvage renversé, nécessitant une restauration complète de l’apparence du véhicule. |
| Dégâts climatiques | Incidents causés par la grêle, inondations ou tempêtes qui endommagent durablement la carrosserie. |
Malgré son appellation, cette garantie comporte aussi des exclusions importantes. Les cas exclus incluent habituellement la conduite en infraction ou en situation d’ivresse. Par exemple, conduire sans permis valide ou sous l’influence d’alcool annule automatiquement la couverture.
De plus, un comportement délibéré ou illégal ne pourra jamais être couvert par cette assurance. Une faute intentionnelle ou tout manquement grave à la loi demeurent des motifs d’exclusion absolue.
Différenciation entre garanties accidentelles
Il est essentiel de distinguer la garantie dommages tous accidents d’autres couvertures, comme la garantie dommages collision. Cette dernière se limite souvent aux réparations suite à une collision où un tiers est identifié et en partie responsable. En revanche, la garantie tous accidents offre une couverture globale, même pour les incidents sans confrontation directe.
La différence principale réside dans l’étendue des événements couverts. Alors que la garantie collision ne protège que contre des dommages liés à un impact clairement défini, la garantie tous accidents inclut également :
- Les incidents imprévus tels que les intempéries ou collisions avec des obstacles non mobiles.
- Les accidents avec des animaux ou des situations ne pouvant être imputées à une faute claire.
Une étude menée par un organisme indépendant a révélé que près de 63% des accidents relevés en zone urbaine pourraient être couverts par une assurance tous accidents, démontrant ainsi sa pertinence face aux diverses réalités de la route.
Aspects financiers et impact sur le budget
Le coût de la garantie dommages tous accidents peut varier considérablement selon de nombreux critères. Parmi ces critères, on retrouve la valeur du véhicule, le profil du conducteur et le montant de la franchise. Cette diversité de facteurs explique pourquoi il est crucial de comparer soigneusement les offres sur le marché.
Les assureurs calculent le tarif en fonction de l’historique de conduite et des risques associés au profil de l’assuré. Les conducteurs prudents peuvent ainsi bénéficier de tarifs préférentiels. À côté de cela, certains ajustements tarifaires interviennent en fonction de la zone géographique et du type d’usage du véhicule.
Pour mieux comprendre l’impact sur votre budget, voici un tableau synthétique présentant quelques éléments influençant le coût :
| Facteur | Influence sur le tarif |
|---|---|
| Valeur du véhicule | Plus le véhicule est coûteux, plus le tarif de la garantie augmente. |
| Historique du conducteur | Un dossier sans accident peut réduire le coût. |
| Montant de la franchise | Un choix de franchise plus élevé peut diminuer la prime mensuelle. |
| Zone géographique | Les zones à haut risque ou urbaines entraînent des tarifs majorés. |
Il est pertinent de noter que des sites d’autorité, tels que source gouvernementale, fournissent des analyses approfondies sur les paramètres qui influencent les tarifs d’assurance.
En résumé, entre protection et engagement
La garantie dommages tous accidents représente une solution complète pour quiconque souhaite se protéger contre les aléas de la route. Elle combine une couverture étendue avec des avantages financiers potentiels pour les conducteurs prudents.
En optant pour cette garantie, vous vous engagez dans une démarche proactive face aux imprévus. Toutefois, il est essentiel de bien comprendre ses limites et exclusions.
Choisir une assurance efficace signifie peser les avantages d’une protection globale contre le coût supplémentaire. Ainsi, l’anticipation et la comparaison demeurent les clés d’une décision éclairée.
FAQ
La garantie dommage tous accidents est une couverture facultative d’assurance auto qui indemnise les réparations du véhicule, même en l’absence d’identification de la responsabilité. Elle couvre une large gamme de sinistres, des collisions aux incidents causés par des phénomènes climatiques ou animaliers, offrant ainsi une protection étendue pour faire face aux imprévus sur la route.
La garantie dommage tous accidents couvre notamment les collisions avec un autre véhicule, les impacts contre des obstacles fixes comme un mur ou un arbre, ainsi que les dégâts causés par des événements climatiques ou des incidents impliquant des animaux. Cependant, certaines exclusions s’appliquent, notamment en cas de conduite en situation d’infraction ou sous l’influence d’alcool.
Contrairement à la garantie dommages collision qui se limite aux dommages consécutifs à une collision avec un tiers identifié, la garantie dommage tous accidents offre une prise en charge beaucoup plus étendue. Elle couvre aussi bien les incidents imprévus que les accidents survenant sans qu’il soit possible d’attribuer clairement une faute, garantissant ainsi une protection globale.
Le coût de la garantie dépend de plusieurs critères tels que la valeur du véhicule, l’historique de conduite, le montant de la franchise ainsi que la zone géographique. Un bon dossier et un choix judicieux en matière de franchise permettent d’obtenir des tarifs avantageux, les assureurs établissant le prix en fonction du risque encouru par chaque conducteur.
Oui, la garantie dommage tous accidents inclut généralement les situations de délit de fuite, permettant ainsi d’indemniser le conducteur même lorsque l’auteur de l’accident n’est pas identifié. Cette couverture assure que, quelle que soit la configuration de l’accident, l’assuré bénéficie d’une protection pour les réparations nécessaires sans avoir à prouver la responsabilité de l’autre partie.
Certaines exclusions s’appliquent à la garantie dommage tous accidents, notamment en cas de conduite en état d’ivresse, d’absence de permis valide ou de comportement délibérément frauduleux. Ces situations ne bénéficient pas de couverture, l’assureur pouvant refuser l’indemnisation et laissant le conducteur responsable de l’intégralité des coûts de réparation en cas de sinistre.